ABD Menkul Kıymetler ve Borsa Komisyonu’nun (SEC) Kurumsal Finansman Bölümü, kripto varlıklara menkul kıymetler yasalarının uygulanmasına ilişkin yeni bir rehber yayımladı. 25 Eylül tarihli sıkça sorulan sorular metni; token geri alımlarını, likit staking tokenlarını, protokol geliştirme faaliyetlerini ve projelerin tanıtım mesajlarını ele alıyor.
Açıklamalar, protokolün işlevsel olup olmadığına ve yatırımcılara verilen taahhütlere odaklanıyor. Bölüm uzmanlarının görüşlerini yansıtan metin, bağlayıcı bir SEC kararı veya yeni düzenleme niteliği taşımıyor.
Token geri alımlarında protokolün durumu belirleyici
Rehbere göre işlevsel bir kripto sisteminde, menkul kıymet niteliği taşımayan token için geri alım programı duyurmak, tek başına temel yönetsel çaba taahhüdü oluşturmuyor. İlgili açıklama; hazine yönetimi, dolaşımdaki arzı azaltma ve protokol kaynaklarıyla token yakımı gibi amaçlarla yapılan geri alımları ele alıyor.
Buna karşılık henüz işlevsel olmayan sistemlerde değerlendirme değişebiliyor. İhraççı, geri alımı token sahiplerine getiri sağlayacak bir mekanizma olarak sunarsa duyuru, temel yönetsel çaba taahhüdü niteliği taşıyabiliyor.
Bu ayrım, yatırım sözleşmelerini belirlemek için kullanılan Howey testi açısından önem taşıyor. Testin unsurları arasında, yatırımcıların başkalarının yönetsel çabalarından kar elde etme beklentisi bulunuyor. Dolayısıyla geri alımın hangi aşamada ve hangi vaatlerle duyurulduğu değerlendirmeyi etkiliyor.
Likit staking tokenlarında koşullar öne çıkıyor
Rehber, stake edilen varlık üzerindeki sahipliği temsil eden “staking makbuz tokenlarının” sınıflandırmasına da açıklık getiriyor. Belirtilen koşullar altında, yatırım sözleşmesine konu olmayan bir dijital emtiayı temsil eden bu tokenlar, sahipliği kanıtlayan işlevleri nedeniyle “dijital araç” kapsamında değerlendirilebiliyor.
Protokol tabanlı bir likit staking sağlayıcısının çıkardığı tokenlar ise “dijital emtia” sınıfına girebiliyor. Bu durumda tokenın, işlevsel bir kripto sisteminin programlanmış işleyişiyle doğrudan bağlantı taşıması gerekiyor. Değerinin de bu işleyiş ile arz-talep dinamiklerinden kaynaklanması önem taşıyor.
Metin, makbuz niteliğinin sınırlarını ayrıca açıklıyor. Böyle bir araç, dayanak varlığın haklarını ve yükümlülüklerini değiştirmemeli veya sahibine bunların ötesinde ek finansal teşvikler sağlamamalı.
Staking makbuz tokenı, dayanak varlığa bağlı ödülleri kendi başına garanti etmiyor ve ödül miktarını belirlemiyor. Bu nedenle rehber, bütün likit staking ürünlerine koşulsuz bir menkul kıymet muafiyeti sağlamıyor.
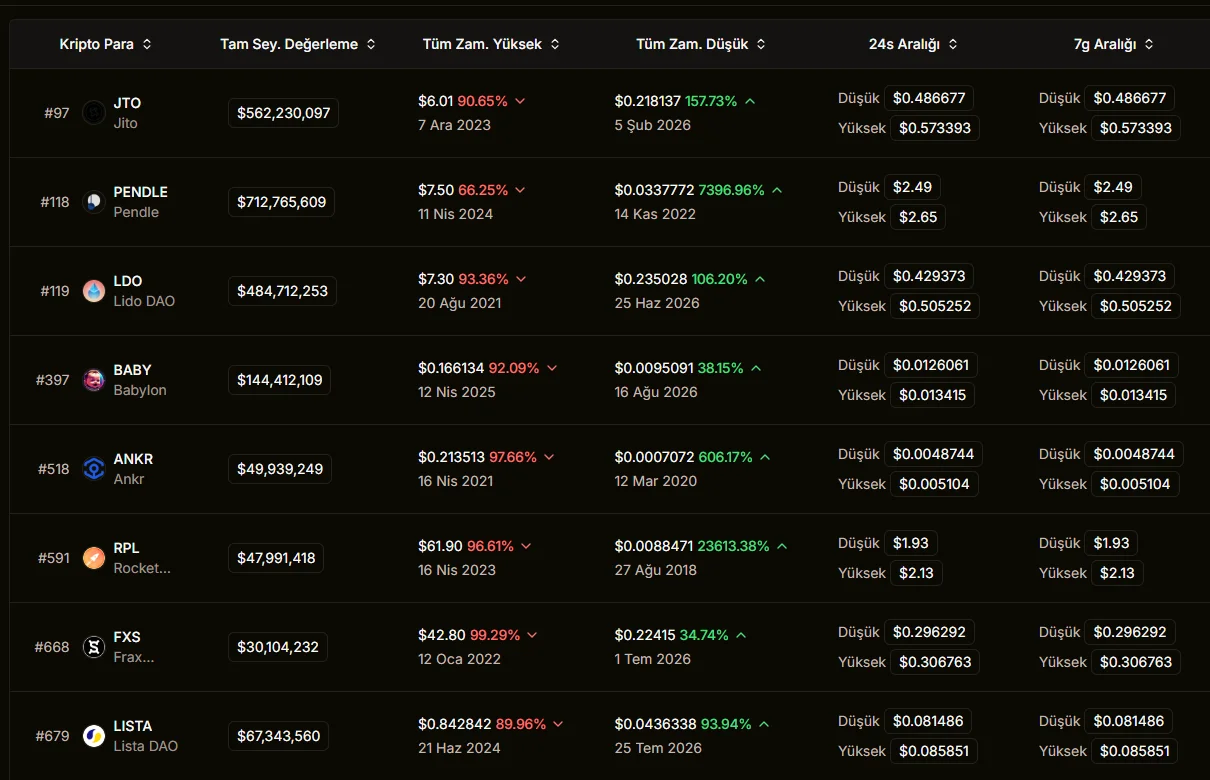
En büyük likit staking tokenları arasında şunlar yer alıyor:
Bakım ve geliştirme çalışmaları nasıl değerlendiriliyor?
Açıklamalara göre bir kripto sistemi işlevsel hale geldikten sonra güvenlik, bakım ve iyileştirme çalışmaları temel yönetsel çaba kapsamında değerlendirilmiyor. Ağın kullanımını ve katılımını artırmaya yönelik faaliyetler de bu kapsamda yer alıyor.
Geliştirme projelerine sponsor olmak veya finansman sağlamak, rehberdeki örnekler arasında bulunuyor. Buna göre bir ekibin çalışan protokol üzerinde geliştirmeyi sürdürmesi, tek başına Howey testindeki ilgili unsuru karşılamıyor.
Ancak bu değerlendirme, işlevsel sistemler için geçerli. Henüz çalışır hale gelmeyen bir projeyi tamamlamak üzere verilen taahhütler aynı açıklamanın kapsamına otomatik olarak girmiyor.
Tanıtımlarda kar vaadine dikkat çekiliyor
Kurumsal Finansman Bölümü, projelerin pazarlama mesajlarını da ele alıyor. Bir kripto sisteminin mevcut kullanım alanlarını ve kabiliyetlerini tanıtmak, başka unsurlar bulunmadığında temel yönetsel çaba taahhüdü olarak görülmüyor.
Gelecekteki özelliklere ilişkin belirsiz ve genel hedef açıklamaları da benzer şekilde değerlendirilebiliyor. Ancak bu ifadelerin kar potansiyelini öne çıkarmaması gerekiyor.
Bu yaklaşım, her tanıtım faaliyetini yatırım sözleşmesi incelemesinin dışında bırakmıyor. Somut vaatler, projenin koşulları ve mesajların bütünü değerlendirmede önemini koruyor.
İşlem platformları için de açıklama var
Rehbere göre kripto varlıklar için ikincil piyasa sağlayan platformlar, yalnızca alım satıma aracılık ettikleri için otomatik olarak “promoter” sayılmıyor. Bu sıfat için platformun, Menkul Kıymetler Yasası kapsamındaki Rule 405 tanımını karşılaması gerekiyor.
Metin ayrıca işlevsel ve merkezi kontrolü bulunmayan sistemlerde, ihraççının sonraki açıklamalarının yeni bir yatırım sözleşmesi oluşturmasının genellikle beklenmediğini belirtiyor. Burada belirleyici nokta, ihraççının veya başka bir tarafın sistemin başarısını ya da başarısızlığını etkileyebilecek kontrolü elinde tutup tutmadığı.
SEC’nin 17 Mart 2026 tarihli kripto varlık yorumunu temel alan SSS metni, mevcut yasaları değiştirmiyor veya yeni yükümlülükler getirmiyor. Komisyonun içeriği onaylamadığını ya da reddetmediğini belirten rehber, bölüm uzmanlarının mevcut çerçeveyi nasıl yorumladığını açıklıyor.