Standard Chartered, Ethena’nın yönetişim tokenı ENA için 2028 sonuna yönelik 2 dolarlık fiyat hedefi belirledi. Bankanın değerlendirmesinde, USDe’nin büyümesiyle oluşabilecek gelirlerin ENA geri alımlarına aktarılması öne çıkıyor. Böylece fiyat beklentisinin merkezinde, protokolün faaliyetleriyle token talebi arasında kurulması hedeflenen bağ yer alıyor.
Dijital varlık araştırmalarının başındaki Geoffrey Kendrick’in hazırladığı değerlendirme, Ethena’nın gelir kaynaklarını genişletmesine odaklanıyor. Banka, stablecoin kullanımı, vadeli işlem piyasaları ve varlık tokenizasyonundaki büyümenin projeyi destekleyebileceğini düşünüyor.
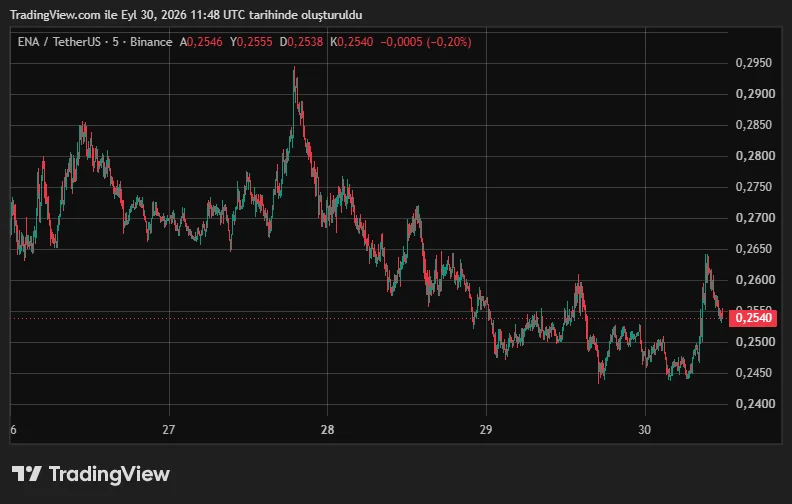
30 Eylül itibariyle ENA coin fiyatı 0.25 dolar civarında.
USDe için yaklaşık sekiz kat büyüme beklentisi
Standard Chartered’ın senaryosunda USDe arzının 2028 sonunda yaklaşık 40 milyar dolara ulaşması bekleniyor. Rapora ilişkin haberlerde başlangıç seviyesi yaklaşık 4,9 milyar dolar olarak aktarılıyor. Bu tahmin, iki yılı biraz aşan dönemde arzın yaklaşık sekiz katına çıkmasını gerektiriyor.
USDe, Ethena’nın dolar değerini korumayı amaçlayan sentetik dolar ürünü. Protokol, teminat olarak tuttuğu varlıkları türev pozisyonlarla dengeleyerek fiyat hareketlerine karşı korunmayı hedefliyor. USDe’yi stake eden kullanıcılar ise sUSDe üzerinden protokolün ürettiği getiriden yararlanabiliyor.
Bu yapı içinde USDe ile ENA farklı işlevler üstleniyor. USDe’nin büyüklüğü ürünün kullanımını gösterirken, ENA için gündeme gelen geri alım mekanizması gelirlerin token talebine dönüşmesini amaçlıyor. Bankanın yükseliş beklentisi de bu iki alanın birlikte gelişmesine dayanıyor.
ENA geri alımlarında ilk eşik 7,5 milyar dolar
Ethena’nın 27 Ağustos tarihli yönetişim teklifinde, geri alımları USDe arzına bağlayan kademeli bir model bulunuyor. İlk basamakta USDe arzının 7,5 milyar dolara ulaşması öngörülüyor. Arz büyüdükçe protokol gelirinden ayrılacak payın da artması planlanıyor.
Teklif, belirlenen ilk eşiğin ardından Ethena Vakfı’na ödenen net gelirin yüzde 95’ini ENA geri alımlarına yönlendirmeyi amaçlıyor. Kapsama USDe tasarruf ürünü, başka markalar için geliştirilen stablecoin hizmetleri ve duyuru sırasında “Ethena [X]” adıyla anılan iş kolu giriyor.
Buradaki yüzde 95 oranı, vakfa aktarılan net gelire uygulanıyor. Dolayısıyla geri alım bütçesinin büyüklüğü, USDe arzı kadar protokolün ne kadar gelir ürettiğine ve vakfa düşen paya da bağlı. Bu koşullar, fiyat tahmininin değerlendirilmesinde belirleyici unsurlar arasında bulunuyor.
Tokenize hisseler gelir kaynaklarını genişletebilir
Ethena’nın büyüme planındaki bir diğer başlık, kripto piyasalarının dışındaki varlıklardan getiri sağlamak. Protokolün yönetişim forumunda yayımlanan tokenize hisse çerçevesi, spot hisse tokenlarıyla bunlara karşı açılan vadeli işlem pozisyonlarını bir araya getiriyor.
Modelde tokenize hisse alınırken, aynı varlığa bağlı sürekli vadeli işlemde kısa pozisyon açılıyor. Amaç, hisse fiyatındaki değişimin etkisini dengeleyerek vadeli piyasadaki fonlama ödemelerinden yararlanmak. Böylece kripto varlıklarında kullanılan stratejinin hisse piyasasına uzanması hedefleniyor.
Ancak bu genişleme de kendi koşullarına bağlı. İlgili çerçeve; işlem yapılan platformların, teminat yapısının ve varlığı temsil eden tokenın özelliklerinin değerlendirilmesini gerektiriyor. Bu nedenle yeni varlıkların eklenmesi, gelir potansiyelinin yanında farklı operasyonel riskleri de gündeme getiriyor.
Fiyat hedefinin gerçekleşmesi büyümenin gelir üretmesine bağlı
Standard Chartered’ın 2 dolarlık hedefi, USDe’nin kullanım alanının genişlediği ve geri alımların ENA talebini desteklediği bir senaryoyu yansıtıyor. Banka, Ethena’nın üç farklı pazardaki konumunun bu süreci besleyebileceğini öngörüyor.
Geri alım teklifinin yapısı ise izlenecek göstergeleri somutlaştırıyor: USDe arzı, protokol geliri ve vakfa aktarılan tutarlar. Bu mekanizmadan çıkarılabilecek sonuç, arz büyümesinin tokena etkisinin gelir üretimine de bağlı olduğu. Belirlenen eşiklere ulaşılması, tek başına ENA’nın hedef fiyata yükseleceği anlamına gelmiyor.