
Bir kripto varlığın fiyatı, projenin ekonomi modelini tek başına anlatmaz. Kaç tokenın dolaşımda olduğu, kalanların kimlere dağıtılacağı ve kullanım alanları da önem taşır. Tokenomics, bu unsurları birlikte incelemeyi sağlayan çerçeveyi oluşturur. Aynı teknolojiye sahip iki proje, farklı dağıtım ve teşvik modelleri nedeniyle farklı sonuçlarla karşılaşabilir. Bu rehberde token ekonomisinin temel parçalarını, arz hesaplarını ve proje incelerken dikkat edilecek noktaları ele alacağız.
Tokenomics Nedir, Neyi Açıklar?
Tokenomics, “token” ve “economics” kelimelerinin birleşiminden gelir. Türkçede token ekonomisi veya tokenomik olarak kullanılır. Kavram, bir kripto varlığın üretiminden dağıtımına ve kullanımına kadar ekonomik yapısını kapsar. Arz kuralları, katılımcı teşvikleri ve karar alma yetkileri bu yapının parçalarını oluşturur.
Token ekonomisinin temel mantığı
“Token nedir?” sorusu, bu yapıyı anlamak için iyi bir başlangıç noktası. Token, mevcut bir blockchain üzerinde oluşturulan ve belirli işlevler taşıyabilen dijital varlığı ifade eder. Bununla birlikte tokenomics kavramı, kendi ağına sahip coinlerin ekonomik modellerini anlatırken de kullanılır. Bitcoin’in arz sınırı ve halving mekanizması da bu kapsamda değerlendirilebilir. Bir ekonomi modelini incelerken üç temel soruya yanıt aranır:
- Varlık nasıl üretiliyor ve kimlere dağıtılıyor?
- Kullanıcılar bu varlığı neden satın alıyor veya tutuyor?
- Sistemin devam etmesini sağlayan teşvikler nereden geliyor?
Bu sorular, fiyat hareketlerinin arkasındaki yapıyı değerlendirmeye yardımcı olur. Ancak tokenomics, gelecekteki fiyatı kesin olarak hesaplayan bir yöntem sunmaz.
Geleneksel ekonomiyle benzerlikler ve farklar
Arz, talep, teşvik ve kaynak dağılımı geleneksel ekonomide de merkezi konumda bulunur. Kripto ekonomi modelleri, bu ilişkilerin bazılarını kod ve akıllı sözleşmeler üzerinden düzenleyebilir. Dağıtık defter muhasebesi, transferlerin ve bazı arz değişimlerinin izlenmesini kolaylaştırır. Bununla birlikte her ekonomik karar otomatik veya değiştirilemez olmak zorunda değil.
Bir tokenı şirket hissesi gibi değerlendirmek de yanıltıcı olabilir. Token sahibi olmak, kendiliğinden şirket ortaklığı veya kar payı hakkı sağlamaz. Hakların kapsamı, projenin kurallarına ve ilgili düzenlemelere bağlı olur. Bu nedenle ekonomik beklentilerle gerçekten tanınan hakları ayrı incelemek gerekir.
Arz, Dağıtım ve Kilit Açılımları
Kripto para arzı, tek bir rakamdan oluşmaz. Bugün piyasada bulunan miktarla gelecekte üretilebilecek miktar farklı olabilir.
Dolaşımdaki arz, toplam arz ve maksimum arz
Arz verilerini doğru okumak için üç kavramı ayırmak gerekir:
| Kavram | Ne anlatır? |
Dolaşımdaki arz | Veri sağlayıcının yöntemine göre piyasada dolaşımda kabul ettiği miktar |
Toplam arz | Üretilmiş miktardan kalıcı olarak yakılan tokenlar çıkarıldıktan sonra kalan arz |
Maksimum arz | Protokolün mevcut kuralları çerçevesinde ulaşılabilecek teorik üst sınır |
Toplam arz, kilitli tokenları da içerebilir. Maksimum arz ise henüz üretilmemiş tokenları kapsayabilir; bazı projelerde sabit üst sınır bulunmaz. Bu nedenle “arzın tamamı üretildi” ifadesi, bütün tokenların piyasada dolaştığını göstermez. Üretilmiş tokenların bir bölümü ekip, yatırımcı veya hazine cüzdanlarında kilitli kalabilir.
Veri platformlarının dolaşım tanımları da farklılık gösterebilir. Karşılaştırma yaparken rakamın tarihini ve hesaplama yöntemini kontrol etmek gerekir.
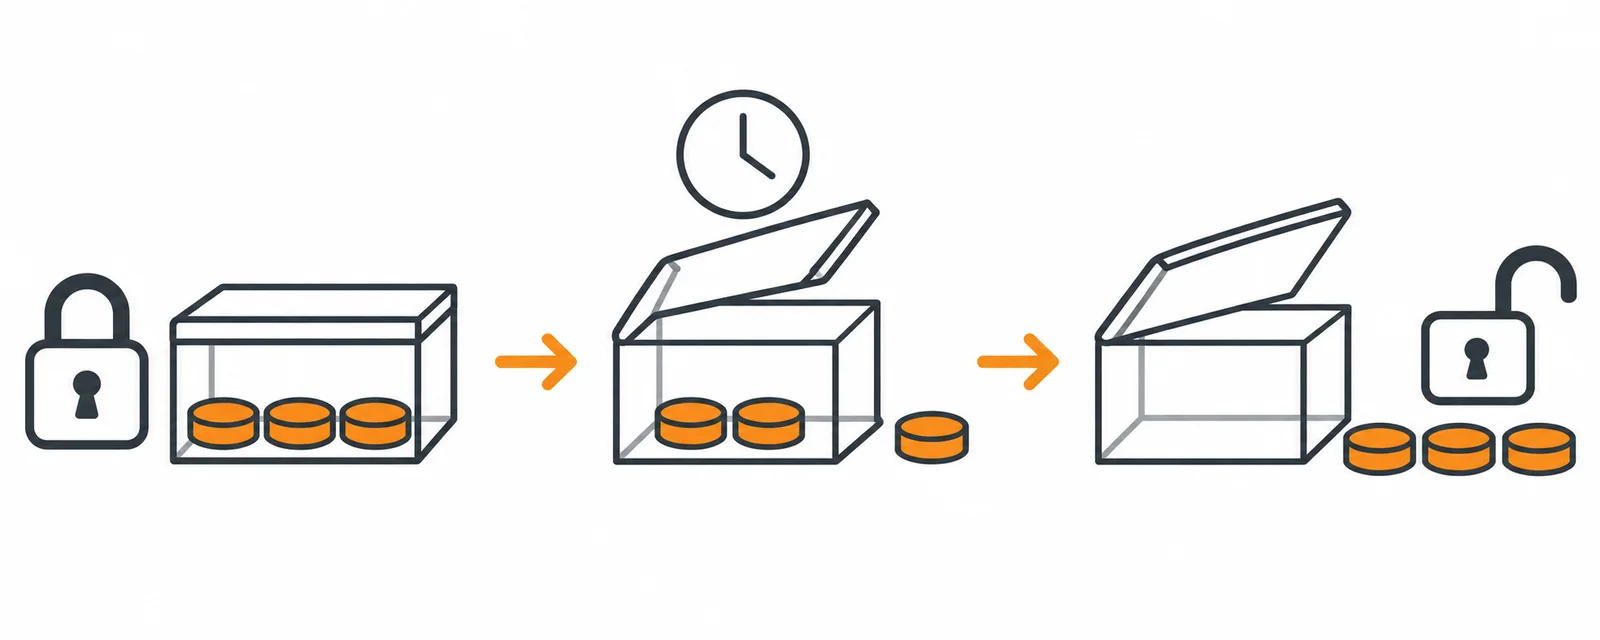
Token dağıtımı ve hakediş takvimi
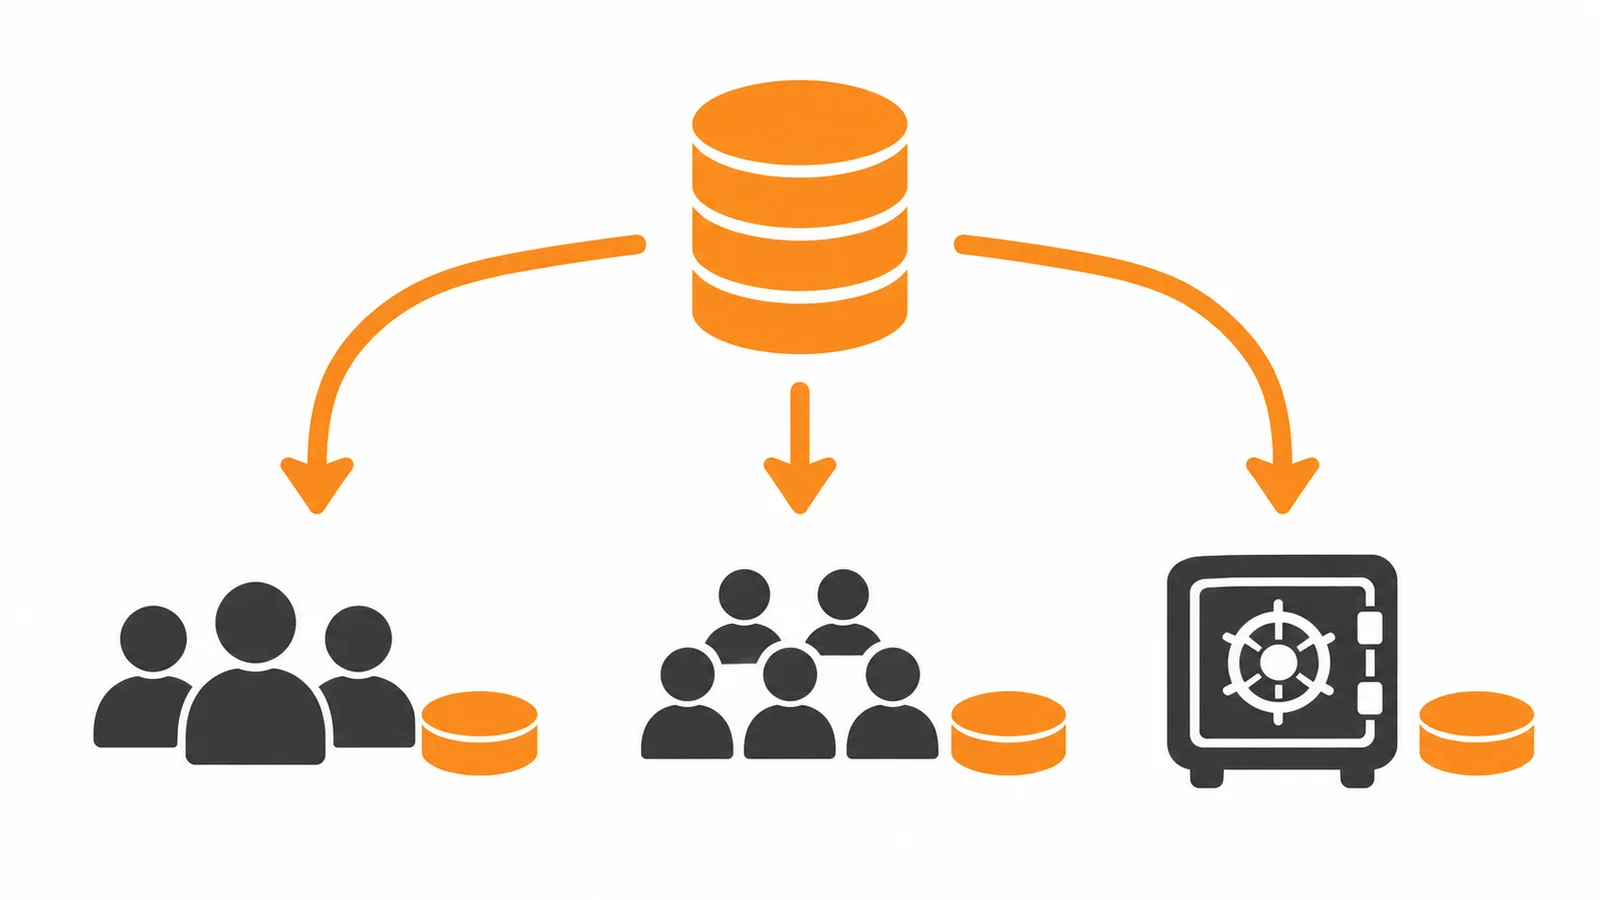
Token dağıtımı, arzın hangi gruplara ayrıldığını gösterir. Ekip, erken yatırımcılar, topluluk, hazine ve ekosistem fonları sık görülen kategoriler arasında bulunur. Ancak dağıtım tablosundaki yüzdeler, tokenların ne zaman kullanılabileceğini tek başına açıklamaz. Bunun için hakediş, yani vesting takvimine bakılır.
| Dağıtım biçimi | Temel özellik |
Başlangıçta serbest dağıtım | Belirlenen miktar ilk aşamada kullanılabilir hale gelir |
Cliff | İlk serbest bırakmadan önce bir bekleme dönemi bulunur |
Doğrusal hakediş | Tokenlar belirli süre boyunca kademeli açılır |
Dönemsel açılım | Belirlenen tarihlerde toplu miktarlar serbest kalır |
Koşula bağlı hakediş | Dağıtım, önceden tanımlanan hedef veya koşullara bağlanır |
Akıllı sözleşmeler, özelleştirilebilir hakediş takvimlerini uygulayabilir. Ancak sözleşmenin yetkileri ve değişiklik imkanları ayrıca incelenmeli. Kilit açılımı, hak sahibinin tokenları kullanabilmesini sağlar. Bu durum, tokenların aynı gün satılacağı anlamına gelmez. Yine de büyük açılımlar, potansiyel satışa konu olabilecek miktarı artırabilir. Erken yatırımcıların maliyeti ve piyasanın likiditesi, olası etkiyi değerlendirmede önem taşır.
Kilit açılımının büyüklüğünü değerlendirme
Varsayımsal bir projede dolaşımdaki arzın 100 milyon token olduğunu düşünelim. Yaklaşan açılım, 10 milyon tokenı serbest bırakacak olsun. Bu miktar, mevcut dolaşımdaki arzın yüzde 10’una karşılık gelir. Maksimum arz 1 milyar olsa bile yalnızca maksimuma bakmak yakın dönem etkisini küçümsetebilir.
Açılımı değerlendirirken şu bilgileri birlikte inceleyin:
- Tokenların hangi gruba ait olduğu.
- Serbest kalacak miktarın dolaşımdaki arza oranı.
- Açılımın tek seferlik veya düzenli olması.
- Borsalardaki işlem derinliği ve likidite.
- Hak sahiplerinin geçmiş transferleri.
Borsaya transfer görmek de kesin satış kanıtı oluşturmaz. Veriler, işlemin amacı hakkında her zaman tam bilgi sunmaz.
Token Kullanımı, Teşvikler ve Arz Değişimi
Arz kıtlığı, token ekonomisinin yalnızca bir tarafını açıklar. Kalıcı talep için kullanıcıların varlığa neden ihtiyaç duyduğunu da anlamak gerekir.
Kullanım alanı ile token talebi arasındaki bağlantı
Bir token; hizmetlere erişim, ödeme, teminat veya yönetişim amacıyla kullanılabilir. Ancak projenin büyümesi, token talebinin aynı ölçüde artmasını garanti etmez. Örneğin bir platform, hizmet bedellerini başka varlıklarla tahsil edebilir. Platformun kullanıcı sayısı yükselirken kendi tokenına yönelik ihtiyaç sınırlı kalabilir. Bu nedenle projenin değer önerisiyle tokenın işlevi arasındaki bağlantıyı incelemek gerekir. Ürünün başarısının token sahibine nasıl yansıdığı açıkça anlaşılmalı.
Yönetişim tokenları, protokol değişiklikleri veya hazine harcamaları hakkında oy hakkı sağlayabilir. Ancak oyların uygulanması ve yetki kapsamı her projede farklılaşır. Tokenların dar bir grupta yoğunlaşması, karar gücünü de yoğunlaştırabilir. Yalnızca cüzdan sayısına bakmak, katılımın dengeli olduğunu göstermeye yetmez.
Staking ve yield farming ödüllerinin kaynağı
“Staking nedir?” sorusu, token teşviklerini anlamak açısından önemli. Proof of Stake ağlarında staking, varlıkları ağın doğrulama mekanizmasına dahil etmeyi ifade eder. Bazı uygulamalar ise yalnızca token kilitleme programlarını staking olarak adlandırır. Bu programların tamamı blockchaingüvenliğine katkı sağlamaz.
Merkeziyetsiz finans, yani DeFi uygulamalarında yield farming farklı faaliyetleri kapsayabilir. Kullanıcılar likidite sağlayarak veya varlıklarını protokollerde değerlendirerek getiri arar.
Ödülün kaynağı, görünen getiri oranı kadar önemli olur. Kullanıcı ücretlerinden gelen gelirle yeni token dağıtımı aynı ekonomik etkiye sahip değil. Örneğin token bakiyeniz yüzde 15 artarken varlığın fiyatı düşebilir. Bu durumda daha fazla token sahibi olmanız, toplam yatırım değerinizin yükseldiğini göstermez. Blockchain teşvik modelleri başlangıçta katılımı hızlandırabilir. Ancak ödüller azaldığında kullanıcıların hizmeti kullanmaya devam edip etmediği de izlenmeli.
Token yakma ve net arz değişimi
Token yakma, varlıkları kalıcı olarak kullanılamaz hale getirerek arzdan çıkarma mekanizmasını ifade eder. Kilitleme ise geçici olabilir; bu iki işlem aynı sonucu doğurmaz. Yakımın dolaşımdaki arza etkisi, tokenların kaynağına bağlı olur. Zaten dolaşım dışında bulunan hazine tokenlarının yakılması, mevcut piyasa arzını aynı miktarda azaltmayabilir.
Yeni üretim de varsa yalnızca yakılan miktara bakmak eksik değerlendirme yaratır. Bu noktada, şu formüle dikkat etmek lazım:
Net toplam arz değişimi = Yeni üretilen tokenlar − Yakılan tokenlar
Örneğin bir dönemde 5 milyon token üretilip 2 milyon token yakılırsa arz net artar. Yakım gerçekleşmesi, modelin o dönemde deflasyonist olduğu anlamına gelmez. Ethereum’da da yeni ETH üretimiyle yakım arasındaki denge, arzın yönünü belirler. Yakım mekanizmasının varlığı, arzın her dönemde azalmasını garanti etmez.
Piyasa Değeri ve Farklı Tokenomics Modelleri
Token ekonomisi, dijital varlık ekonomisinin farklı alanlarında farklı ihtiyaçlara yanıt verir. Değerleme ölçüleriyle kullanım modelini birlikte incelemek, projeleri karşılaştırmayı kolaylaştırır.
Piyasa değeri ve FDV arasındaki fark
Piyasa değeri, token fiyatının dolaşımdaki arzla çarpılmasıyla hesaplanır. Tam seyreltilmiş değerleme, yani FDV ise daha geniş bir arz tabanını dikkate alır. Veri sağlayıcıya göre FDV hesabında toplam veya maksimum arz kullanılabilir. Bu nedenle ekrandaki rakamın hangi tanıma dayandığını kontrol edin. Maksimum arzı esas alan varsayımsal bir örnek şöyle görünebilir:
| Gösterge | Değer |
Token fiyatı | 2 dolar |
Dolaşımdaki arz | 100 milyon token |
Maksimum arz | 1 milyar token |
Piyasa değeri | 200 milyon dolar |
Maksimum arz üzerinden FDV | 2 milyar dolar |
Bu tablo, düşük birim fiyatın mutlaka düşük değerleme anlamına gelmediğini gösterir. Ayrıca piyasa değeri, projeye yatırılan toplam parayı ifade etmez. FDV de gelecekteki fiyat tahmini sunmaz. Bugünkü fiyatı daha geniş arzla çarpar; arz değişirken fiyatın sabit kalacağını garanti etmez.
GameFi ve çift tokenlı ekonomiler
Bazı GameFi projeleri, oyun içi kullanım ile yönetişimi farklı tokenlara ayırır. Bir token ödüller ve oyun içi harcamalarda kullanılırken diğeri karar süreçlerine katılım sağlayabilir. Örneğin Axie Infinity’de AXS, yönetişim ve staking işlevleri taşırken SLP, yeni Axie üretiminde kullanılır. STEPN’de ise GST oyun içi kullanım tokenı, GMT yönetişim tokenı olarak tanımlanır. Bu ayrım, farklı işlevleri ayrı kurallarla yönetmeyi kolaylaştırabilir. Ancak çift token kullanımı her oyun için gerekli veya başarılı olmak zorunda değil.
Oyun ekonomisinde ödül üretimiyle harcama ihtiyacı arasındaki denge önem taşır. Kullanıcılar yalnızca ödül satmak için katılıyorsa kalıcı talep oluşturmak zorlaşabilir. İki token bulunması, bu sorunu kendiliğinden çözmez. Oyuncuların deneyime verdiği değer ve ödüller dışındaki katılım nedenleri de değerlendirmeye girmeli.
DePIN ve koşula bağlı dağıtımlar
DePIN, merkeziyetsiz fiziksel altyapı ağlarını ifade eder. Katılımcılar bağlantı, depolama veya hesaplama gibi kaynaklar sunarak token teşviki kazanabilir. Bu modellerde altyapı kurulumuyla gerçek müşteri talebinin birlikte büyümesi önem taşır. Yalnızca cihaz sayısının artması, hizmet gelirinin aynı hızda yükseldiğini göstermez.
Örneğin Helium’da ağ kullanımında Data Credit kullanılır. Bu kredilerin oluşturulması HNT yakımına dayanır; böylece hizmet kullanımıyla token ekonomisi arasında bağlantı kurulur.
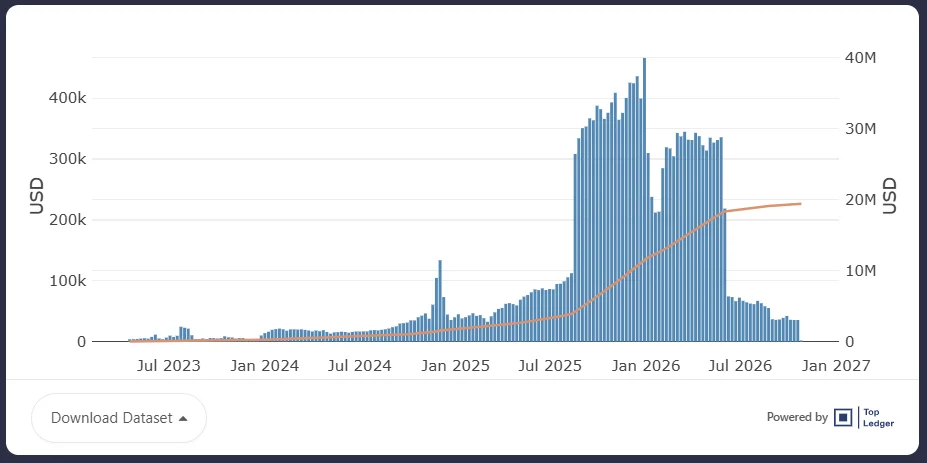
Bazı modeller, ekosistem fonlarını veya hakedişleri performans koşullarına bağlayabilir. Geliştirme aşamaları tamamlandıkça ödeme yapmak, kaynak kullanımını hedeflerle ilişkilendirebilir.
Ancak hedefin kim tarafından ölçüldüğü ve koşulları kimin değiştirebildiği açıklanmalı. Belirsiz performans kriterleri, şeffaflığı artırmak yerine karar gücünü dar bir gruba taşıyabilir.
Tokenomics Analizi Nasıl Yapılır?
Tokenomics analizi, dağıtım grafiğine bakmanın ötesine geçer. Açıklanan planla zincir üzerindeki uygulamayı ve gerçek kullanımı karşılaştırmak gerekir.
Belgeler ve zincir üzerindeki veriler
İlk adımda white paper, resmi belgeler ve güncel yönetişim kararları incelenebilir. Eski tanıtım belgeleri, sonradan değişen dağıtım veya üretim kurallarını yansıtmayabilir.
Aşağıdaki kontrol listesi, yatırım analizi için başlangıç sağlayabilir:
- Dolaşımdaki, toplam ve maksimum arzı karşılaştırın.
- Dağıtım gruplarını ve hakediş takvimlerini inceleyin.
- Yeni token üretme ve sözleşme değiştirme yetkilerini kontrol edin.
- Hazine cüzdanlarını ve harcama kayıtlarını araştırın.
- Ödüllerin gelirden mi, yeni dağıtımdan mı geldiğini belirleyin.
- Tokenın hizmetle bağlantısını ve kullanıcı talebini değerlendirin.
- Büyük cüzdanların kimliğini doğrulamaya çalışın.
Büyük bir cüzdan, tek bir yatırımcı yerine borsanın müşteri varlıklarını tutabilir. Aynı şekilde farklı cüzdanlar aynı kişiye ait olabilir. Dolayısıyla adres dağılımı, ekonomik sahipliği her zaman doğrudan göstermez. Etiketlenmemiş verileri kesin sahiplik bilgisi gibi yorumlamamak gerekir.
Sürdürülebilirlik ve risk işaretleri
İyi bir ekonomi modeli, katılımcıların uzun vadeli çıkarlarını hizmetin devamıyla ilişkilendirmeye çalışır. Kullanıcı, geliştirici ve sermaye sağlayıcı arasındaki denge burada önem taşır. Belirsiz açılım takvimleri, açıklanmayan üretim yetkileri ve yalnızca yüksek getiriye dayanan talep dikkat gerektirir. Hazine harcamalarının izlenememesi de modelin değerlendirilmesini zorlaştırır.
Enflasyonist bir model, yeni arzı faydalı katkıları ödüllendirmek için kullanabilir. Deflasyonist bir modelde ise arz azalmasına rağmen talep yetersiz kalabilir. Bu nedenle tek bir özelliğe dayanarak “iyi tokenomics” sonucu çıkarılamaz. Teknoloji, güvenlik, likidite, rekabet ve kullanım verileri de analize dahil edilmeli.
Sıkça Sorulan Sorular (SSS)
Aşağıda token ekonomisi, tokenomics hakkında sıkça sorulan bazı sorular ve cevaplarına ulaşabilirsiniz:
- Bir projenin iyi tokenomics’e sahip olduğunu nasıl anlarız?: Açık arz kuralları, izlenebilir dağıtım, anlaşılır teşvikler ve gerçek kullanım bağlantısı aranabilir. Bu özellikler başarı veya fiyat artışı garantisi sağlamaz.
- Token yakımı fiyatı her zaman artırır mı?: Hayır. Yakılan miktar, yeni üretim, talep ve piyasa koşulları sonucu birlikte etkiler. Dolaşım dışındaki tokenların yakılması da farklı sonuçlar doğurabilir.
- Tokenomics bir yatırım tavsiyesi yerine geçer mi?: Hayır. Projenin ekonomik yapısını anlamaya yardımcı olur; güvenlik, likidite ve piyasa risklerini tek başına açıklamaz.
- Tokenların dağıtım planı neden önemli?: Tokenların kimlerin kontrolünde olduğunu ve ne zaman kullanılabileceğini gösterir. Potansiyel satış baskısını ve yönetişim gücünü değerlendirmeyi kolaylaştırır.
- Bazı GameFi projeleri neden iki token kullanır?: Oyun içi kullanım ve ödülleri yönetişimden ayırmak için tercih edebilirler. Ancak her GameFi projesi iki token kullanmaz.
- Yönetişim tokenları sahiplerine hangi hakları verir?: Projeye göre öneri sunma, oy kullanma veya oy yetkisini devretme imkanı sağlayabilir. Şirket ortaklığı veya gelir payı hakkı kendiliğinden doğmaz.
Token ekonomisindeki teşvikleri daha yakından anlamak için JrKripto’nun staking ve DeFi rehberlerini inceleyebilirsiniz.

