
Staking için ayırdığınız kripto parayı aynı anda başka bir DeFi uygulamasında kullanabilmek, sermayeyi değerlendirme biçimini değiştiriyor. Capricorn, Monad üzerinde bu esnekliği sunan likit staking hizmetini, işlem havuzları ve emir akışını düzenleyen altyapısıyla bir araya getiriyor. Daha önce aPriori adıyla tanınan projeyi anlamak için üç parçayı ayırmak gerekiyor: ekosistemin APR tokenı, stake edilen MON’u temsil eden aprMON ve alım satım likiditesi sağlayan Capricorn Exchange.
Capricorn’un Tanımı ve Ortaya Çıkışı
Capricorn, likit staking ve merkeziyetsiz alım satım altyapısı geliştiren bir DeFi projesi. Geçmişte aPriori adıyla faaliyet gösteren ekip, 29 Temmuz 2026 tarihli duyurusunda CapricornDEX’i satın almasının ardından ürünlerini Capricorn markasında birleştirdiğini açıkladı. APR sembolü ise korundu.
Bu geçmiş, projeyi araştırırken karşılaşılan isim farklılıklarını açıklıyor. Eski yatırım duyuruları aPriori adını taşırken güncel teknik belgeler Capricorn Tech başlığıyla yayımlanıyor; dolayısıyla eski belgelerdeki aPriori adı aynı projenin önceki dönemine işaret ediyor.
Marka değişiminin ürün tarafındaki karşılığı, staking ve borsa hizmetlerinin ortak bir yapı içinde sunulması. Kullanıcıların stake ettiği varlıklarla oluşan sermaye tabanı, DeFi işlemlerinde kullanılabilecek likiditeyle ilişkilendiriliyor.
Projenin Amacı ve Monad ile İlişkisi
Capricorn'un çıkış noktası, hızlı bir blockchainde bile kullanıcıların pahalı veya verimsiz alım satımlarla karşılaşabilmesi. İşlem saniyeler içinde tamamlanırken alış ve satış fiyatları arasındaki fark geniş kalabiliyor; havuzdaki yetersiz likidite de işlem büyüdükçe maliyeti artırabiliyor.
Ekip bu soruna, doğrulayıcıları, likidite sağlayıcılarını ve işlem yapan kullanıcıları birlikte ele alarak yaklaşıyor. Resmî tanıtımda Capricorn Exchange ve aprMON, bu yapının iki ana ürünü olarak yer alıyor.
Monad, projenin öncelikli geliştirme alanı. Ekip, yüksek işlem kapasitesi ve düşük gecikmenin daha gelişmiş piyasa yapıcılık sistemlerini zincire taşımaya uygun olduğunu düşünüyor; bu nedenle ürünlerini önce Monad ekosisteminde büyütmeyi hedefliyor.
Buradaki ilişkiyi doğru okumak gerekiyor: Monad temel blockchaini, Capricorn ise onun üzerinde hizmet geliştiren proje.
Kurucu Ekip ve Yatırımcılar
Projenin 2025 tarihli yatırım duyurusunda Ray Song kurucu olarak tanıtılıyor. Yatırımcı Pantera Capital’in ekip değerlendirmesinde ise Ray CEO, Olivia CTO olarak yer alıyor.
Pantera’nın aktardığı geçmişe göre Ray, Jump Crypto’da özel projelerde çalıştı ve Flow Traders’ta yüksek frekanslı alım satım deneyimi kazandı. Olivia ise Coinbase’de kıdemli yazılım mühendisi olarak görev yaptı; dağıtık sistemler ve yüksek erişilebilirlik gerektiren altyapılar üzerinde çalıştı.
Bu deneyimler, Capricorn’un ürün tercihlerinde karşılık buluyor. Emirlerin hangi havuza yönleneceği, fiyatın ne hızla güncelleneceği ve likidite sağlayıcının hangi işlemlerde zarar görebileceği, ekibin üzerinde durduğu konular arasında.
Yatırımcılar tarafında Pantera Capital, Arrington Capital ve HashKey Capital gibi isimler bulunuyor.
Capricorn’un Tarihçesi ve Önemli Dönüm Noktaları
aPriori, 2024’te Monad için MEV ve likit staking altyapısı geliştirme çalışmalarını kamuoyuyla paylaştı. Ekibin 1 Temmuz 2024 tarihli araştırması, farklı blok zincirlerindeki işlem sıralama modellerini ve bunların Monad’a nasıl uyarlanabileceğini ele aldı.
25 Temmuz 2024’te Pantera Capital liderliğindeki 8 milyon dolarlık tohum yatırım turu açıklandı. Önceki Arrington Capital liderliğindeki yatırım da dahil edildiğinde toplam finansman 10 milyon dolara ulaştı.
Ekip o dönemde yeni kaynağı çalışan sayısını artırmak, güvenlik çalışmalarını desteklemek ve topluluğu büyütmek için kullanacağını belirtti. Geliştirme gündeminde, Monad’ın yapısına uygun staking ve işlem sıralama sistemleri vardı.
28 Ağustos 2025’te açıklanan 20 milyon dolarlık stratejik turla toplam finansman 30 milyon dolara çıktı. Bu turdaki katılımcılar arasında HashKey Capital, Pantera Capital, Primitive Ventures ve IMC Trading yer aldı.
APR Token’ın Piyasaya Çıkışı
Ekip, APR tokenını 22 Ekim 2025 tarihli resmî yazısıyla tanıttı. İlk dağıtımın hedeflediği gruplar arasında topluluk üyeleri, erken aprMON kullanıcıları ve projenin veri çalışmalarına katkı sağlayan katılımcılar bulunuyordu.
Binance’in duyurusuna göre APR, 23 Ekim 2025’te Binance Alpha’da işleme açıldı. Aynı gün APRUSDT sürekli vadeli işlem sözleşmesi devreye girdi.
Bu iki ürünün işleyişi farklı. Alpha üzerinden token alım satımı ile vadeli piyasada fiyat hareketine yönelik pozisyon açmak, kullanıcının sahip olduğu varlık ve üstlendiği risk bakımından aynı işlem sayılmıyor.
Capricorn adıyla 14 Ağustos 2026’da yayımlanan Binance duyurusu ise iki dönemli bir Alpha alım satım yarışmasını anlattı. Bu nedenle o tarihi APR’nin ilk çıkış tarihi veya ilk Binance Alpha işlemi olarak kullanmak doğru olmaz.
Capricorn Exchange ve Ekosistemin Gelişimi
Projenin alım satım altyapısındaki önemli adımlardan biri, 26 Temmuz 2025’te tanıtılan Swapr oldu. Ekip, bu DEX toplayıcısını işlemlerin özelliklerini değerlendirerek uygun likidite kaynaklarına yönlendiren bir sistem olarak anlattı.
Swapr’ın tasarımında işlem büyüklüğü, kullanılan cüzdan veya arayüz, geçmiş işlem davranışları ve piyasa koşulları dikkate alınıyor. Amaç, likidite sağlayıcıların karşılaştığı riski daha iyi ayırt etmek ve uygun işlemlere daha dar fiyat farkları sunabilmek.
6 Ağustos 2025 tarihli devam yazısı, topluluk verilerinin bu süreçteki rolünü açıkladı. Ekip, farklı cüzdanlar arasındaki ilişkileri ve işlem örüntülerini model eğitiminde kullanmayı planladığını belirtti; böylece topluluk katılımı, teknik geliştirmeyle bağlantılı bir alan kazandı.
Capricorn markasına geçiş, bu çalışmaların ardından geldi. Güncel ürün belgeleri likit staking ile borsa havuzlarını öne çıkarırken eski Swapr yazıları, ekibin emir akışına neden odaklandığını anlamaya yardımcı oluyor.
Capricorn Nasıl Çalışır, Ne İşe Yarar?
Likit staking, stake edilen varlık üzerindeki ekonomik hakkın başka işlemlerde kullanılabilen bir tokenla temsil edilmesine dayanıyor. Böylece kullanıcı, staking pozisyonunu korurken desteklenen DeFi uygulamalarına katılma imkânı buluyor.
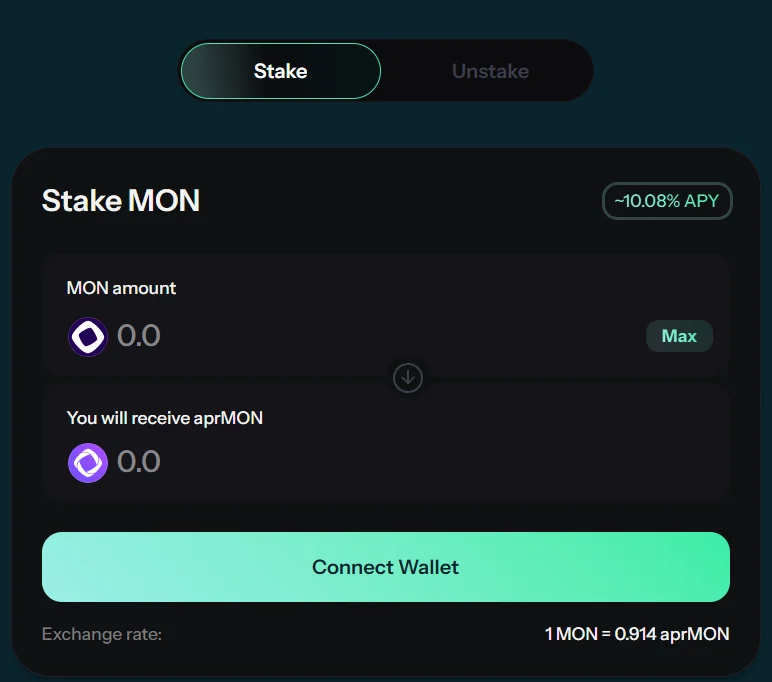
Capricorn’da kullanıcı MON yatırıyor ve karşılığında aprMON alıyor. Protokol, yatırılan MON’u seçilmiş doğrulayıcılara dağıtıyor; aprMON ise kullanıcının staking kasasındaki payını ve biriken ödüller üzerindeki hakkını temsil ediyor.
aprMON, ödülleri cüzdandaki token adedini artırarak dağıtan modeli kullanmıyor. Ödüller biriktikçe her aprMON’un temsil ettiği MON miktarı artıyor; kullanıcının elindeki aprMON sayısı aynı kalabiliyor.
Basitleştirilmiş bir örnekte, bir kullanıcının 100 aprMON tuttuğunu varsayalım. Başlangıçta bunlar toplam 100 MON’u, ödüller biriktikten sonra 103 MON’u temsil ediyorsa kullanıcı yine 100 aprMON görüyor; bu örnekteki yüzde 3 artış yalnızca mekanizmayı açıklıyor, gerçek getiri oranını göstermiyor.
MON karşılığındaki bu değişim, dolar bazında kazanç garantisi sunmuyor. MON’un piyasa fiyatı düşerse staking ödülleri birikirken pozisyonun dolar değeri azalabilir; ayrıca aprMON’un borsadaki satış fiyatı, kasadaki teorik karşılığından farklılaşabilir.
Çıkış süreci de ayrı bir adım içeriyor. Geliştirici dokümanına göre kullanıcı önce geri çekme talebi oluşturuyor, talep uygun hale geldiğinde MON’u alıyor; belgede genellikle 12–18 saatlik bekleme öngörülse de işlem öncesinde uygulamanın güncel koşullarını kontrol etmek gerekiyor.
Capricorn Exchange ile Alım Satım
Capricorn Exchange, likiditeyi iki farklı havuz yaklaşımıyla sunuyor. Proactive AMM veya PAMM havuzları, oracle kaynaklarından gelen fiyat verilerini kullanarak fiyatlamayı güncelliyor; Capricorn CL havuzları ise likiditenin belirli fiyat aralıklarında yoğunlaşmasına izin veriyor.
Oracle, dışarıdaki fiyat bilgisini zincir üzerindeki uygulamaya taşıyan veri kaynağı. PAMM yapısı bu bilgiden yararlanarak alış ve satış tekliflerini piyasa koşullarına yaklaştırmayı hedefliyor.
CL havuzunda likidite sağlayıcı, sermayesinin çalışacağı fiyat aralığını seçiyor. Piyasa o aralığın dışına çıktığında pozisyon işlem ücretlerinden pay kazanmayı bırakıyor ve varlık bileşimi çiftin tek bir tokenına dönüşebiliyor.
Örneğin dar bir aralık seçmek, fiyat o bölgede kaldığı sürece sermayenin daha yoğun kullanılmasını sağlayabilir. Fiyat aralıktan uzaklaştığında ise kullanıcının pozisyonunu izlemesi ve gerekirse yeniden düzenlemesi gerekebilir; bu nedenle likidite sağlamak, cüzdanda token tutmaktan farklı bir takip gerektiriyor.
Resmî belgelere göre CL pozisyonları NFT ile temsil ediliyor ve işlem ücretleri otomatik olarak pozisyona eklenmiyor. Kullanıcı biriken ücretleri ayrıca talep edebiliyor.
Erişim konusunda da bir ayrıntı var: İncelenen işlem dokümanı, Capricorn Exchange’in kendi swap arayüzünü sunmadığını, havuzlara Monad üzerindeki DEX toplayıcılarından ulaşılabildiğini belirtiyor. Dolayısıyla kullanıcı başka bir uygulamadan işlem gönderirken arka planda Capricorn likiditesini kullanabilir.
MEV Gelirleri, Kullanım Alanları ve Riskler
MEV, işlemlerin bloklara alınması ve sıralanması üzerinden ortaya çıkabilen ek ekonomik değeri anlatıyor. Fiyat farklarından yararlanan arbitraj işlemleri veya belirli işlemlerin önüne geçme girişimleri, bu alanın farklı örnekleri arasında.
Capricorn’un hedefi, MEV gelirlerini staking yapısıyla ilişkilendirmek ve işlem akışını daha düzenli hale getirmek. Buradaki başarı, kullanılan altyapıya, doğrulayıcılara ve gerçek piyasa faaliyetlerine bağlı; bütün dönemler için sabit bir ek getiri varsaymak mümkün görünmüyor.
Emir akışını sınıflandırmak da bu yaklaşımın parçası. Projenin açıklamalarına göre modeller, geçmiş işlemler ve fiyat hareketleri üzerinden işlem türlerini ayırt etmeye çalışıyor; bununla birlikte bu değerlendirmeler olasılığa dayanıyor ve her işlem için kusursuz sonuç anlamına gelmiyor.
Teknik belgeler, güvenlik değerlendirmesi açısından dikkat çeken bir ayrıntıyı da açıklıyor. PAMM havuz sözleşmesi açık kaynaklı ve değiştirilemezken fiyatlama motoru kapalı kaynaklı; yönetici, belirli sürüm kontrolü koşulları altında motorun adresini değiştirebiliyor.
Bu ayrım, incelemenin yalnızca havuz sözleşmesiyle sınırlı kalmaması gerektiğini gösteriyor. Fiyat verisinin güvenilirliği, yönetici yetkileri ve kullanılan diğer DeFi uygulamaları da kullanıcının maruz kaldığı riski etkiliyor.
aprMON’u bir borç verme uygulamasında teminat olarak kullanmak buna örnek. Uygulama bunu desteklese bile teminat oranları ve tasfiye koşulları ayrıca geçerli oluyor; staking ödülü kazanmak, borç pozisyonunun tasfiye olmasını engellemiyor.
APR Token ve Token Ekonomisi
APR, Capricorn’un ekosistem tokenı. Resmî tanıtım, tokenı topluluk katılımı, teşvikler ve ağ içindeki koordinasyon hedefleriyle ilişkilendiriyor. APR satın almak ile MON stake ederek aprMON almak farklı ekonomik pozisyonlar oluşturuyor. APR yatırımcısı tokenın piyasa fiyatına maruz kalırken aprMON kullanıcısı, staking kasasındaki MON payını temsil eden bir varlık tutuyor.
Bu nedenle Capricorn’un işlem hacminin büyümesiyle APR sahibinin doğrudan gelir elde etmesi arasında otomatik bir bağ kurulamıyor. Böyle bir bağ için gelir paylaşımının, yararlanma koşullarının ve kullanılan sözleşmelerin açıkça tanımlanması gerekiyor.
İncelenen token tanıtımı, bütün APR sahiplerine düzenli borsa ücreti veya MEV geliri dağıtıldığını doğrulamıyor. Teşviklere ayrılan bütçeyi, tokenı cüzdanda tutan herkese koşulsuz ödeme yapılması şeklinde yorumlamamak gerekiyor.
Token Arzı, Dağılımı ve Kilit Açılımları
Resmî belgede toplam arz 1 milyar APR olarak belirtiliyor. Aşağıdaki tablo, belgedeki başlangıç dağılımını gösteriyor; güncel dolaşımdaki arzı veya bugünkü cüzdan sahipliğini göstermiyor.
Tahsis grubu | Pay | APR miktarı |
Erken yatırımcılar | %16 | 160 milyon |
Çekirdek katkı sağlayıcılar | %16 | 160 milyon |
Vakıf | %16 | 160 milyon |
Genesis airdrop | %12 | 120 milyon |
Topluluk teşvikleri | %22 | 220 milyon |
Ekosistem büyümesi | %17 | 170 milyon |
Likidite ve piyasa istikrarı | %1 | 10 milyon |
İlk planda yatırımcı tahsisi için bir yıllık bekleme ve toplam üç yıllık takvim öngörüldü. Çekirdek katkı sağlayıcılar için bir yıllık bekleme içeren dört yıllık takvim açıklandı.
Bir tahsis tablosu, gelecekteki satış miktarını tek başına söylemiyor. Kilidin açılması tokenın kullanılabilir hale gelmesini ifade ediyor; alıcının tamamını satacağı veya hiçbirini satmayacağı sonucuna buradan ulaşılamıyor.
Aynı nedenle başlangıç takviminden hareketle güncel kilit açılım miktarı hesaplamak, sonraki değişiklikler kontrol edilmeden yanıltıcı olabilir. Güncel arz incelemesinde yeni resmî duyuruların ve zincir üzerindeki hareketlerin birlikte değerlendirilmesi gerekiyor.
APR Fiyat Geçmişi ve Fiyatı Etkileyen Unsurlar
APR’nin alım satım geçmişindeki doğrulanabilir başlangıç noktalarından biri, 23 Ekim 2025 tarihli Binance Alpha açılışı. Ancak bir listeleme duyurusu, tokenın ilk işlem fiyatını veya tüm zamanların zirvesini tek başına doğrulamıyor.
Fiyat geçmişi incelenirken eski aPriori adıyla oluşan veriler de dikkate alınmalı. Marka değişimini yeni token lansmanı gibi değerlendirmek, grafiğin önceki dönemini dışarıda bırakabilir ve getiriyi yanlış hesaplamaya yol açabilir.
APR fiyatını değerlendirirken dolaşıma girebilecek arz, piyasadaki alıcı talebi ve işlem derinliği birlikte önem taşıyor. Küçük bir emirle görülen fiyat, aynı büyüklükte olmayan başka bir işlemin de o seviyeden gerçekleşeceğini göstermiyor.
Örneğin az miktarda token alımı fiyatı belirgin biçimde yükseltiyorsa ekrandaki piyasa değeri artsa bile piyasaya aynı miktarda para girmiş olmayabilir. Piyasa değeri, dolaşımdaki arz ile son fiyatın çarpımına dayanıyor; elde tutulabilecek nakit miktarını ifade etmiyor.
Proje kullanımında ise stake edilen MON, havuzların derinliği, işlem hacmi ve kullanıcıların teşvikler bittikten sonraki davranışı izlenebilir. Bunlar ürün talebini anlamaya yardımcı olurken APR’ye yönelik talebin nasıl oluştuğu ayrıca incelenmeli.
Vadeli piyasalardaki kaldıraç da kısa vadeli hareketleri büyütebilir. Bu yüzden ürün duyurusu, token arzındaki değişim ve spekülatif işlem yoğunluğu aynı döneme denk geldiğinde, fiyat hareketini tek bir nedene bağlamak sağlıklı bir değerlendirme sunmuyor.
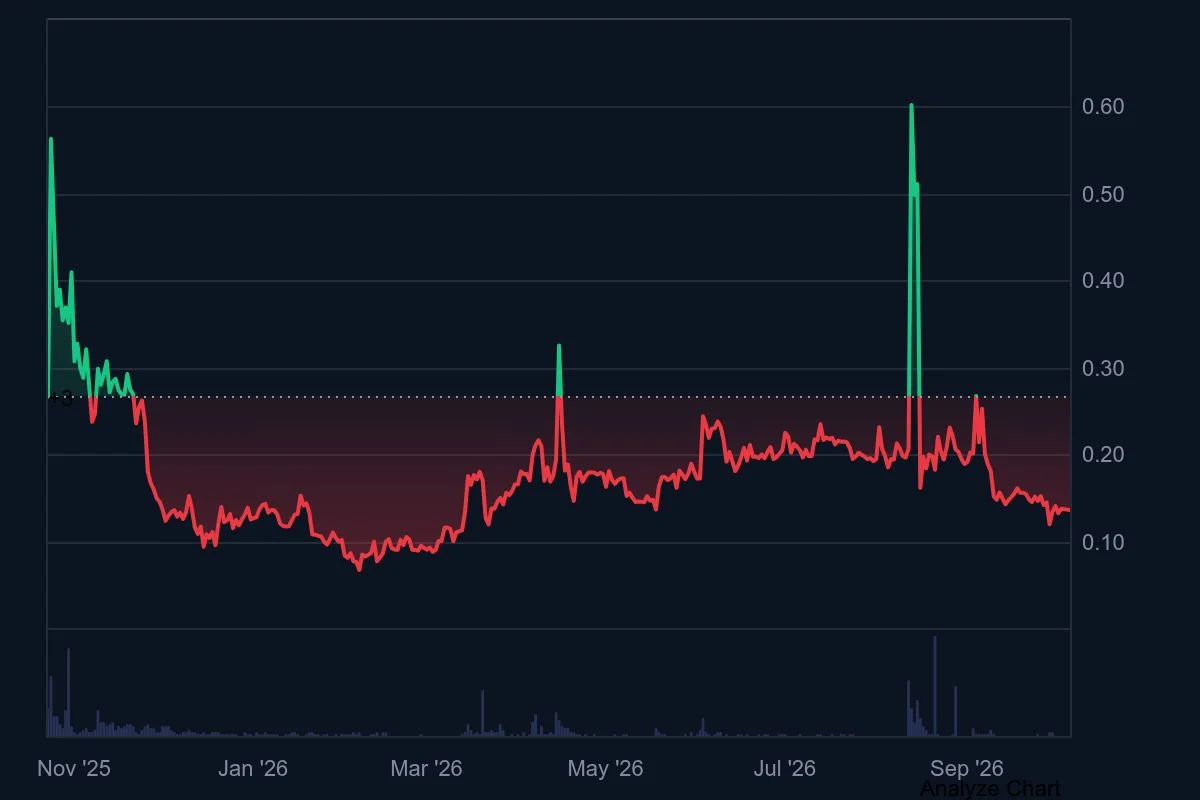
Ekim 2026 itibariyle APR coin fiyatı 0.13 dolar civarında.
Sıkça Sorulan Sorular (SSS)
Aşağıda, Capricorn hakkında sıkça sorulan bazı sorular ve cevaplarına ulaşabilirsiniz:
- Capricorn nedir, aPriori ile bağlantısı ne?: Capricorn, aPriori’nin devamı olan, likit staking ve merkeziyetsiz borsa altyapısına odaklanan proje. Ekip, CapricornDEX satın alımının ardından 29 Temmuz 2026’da yeni markasını duyurdu.
- Capricorn’u kim geliştirdi?: Projenin resmî yatırım duyurusunda Ray Song kurucu olarak yer alıyor. Pantera Capital’in ekip tanıtımı Ray’i CEO, Olivia’yı CTO olarak gösteriyor.
- APR token ile aprMON arasındaki fark ne?: APR ekosistem tokenı, aprMON ise stake edilen MON üzerindeki payı temsil eden likit staking tokenı. Birini satın almak diğerini elde etmekle aynı hakları veya getiri yapısını sağlamıyor.
- Capricorn hangi ağ üzerinde çalışıyor?: Staking ve borsa ürünlerinin odağında Monad bulunuyor. APR’nin ilk tanıtımında ise tokenın Ethereum’da çıkarıldığı, Ethereum ve BNB Chain üzerinde talep edilebildiği açıklandı.
- Capricorn üzerinden nasıl staking yapılır?: Kullanıcı, resmî sitedeki staking uygulamasından uygun cüzdanını bağlayarak MON yatırıyor ve güncel dönüşüm oranına göre aprMON alıyor. İşlem öncesinde ağ, alınacak miktar ve geri çekme koşulları kontrol edilmeli.
- APR token’a yatırım yapmanın riskleri neler?: Fiyat oynaklığı, gelecekteki arz artışı, düşük piyasa derinliği ve ürün kullanımının beklentilerin altında kalması başlıca riskler arasında. Protokolü doğrudan kullananlar ayrıca akıllı sözleşme, oracle ve bağlantılı DeFi uygulamalarının risklerine maruz kalabiliyor.
Capricorn’un aprMON staking modelini, APR token gelişmelerini ve Monad üzerindeki likidite çözümlerini JR Kripto’nun rehber ve haberleriyle takip edin.

